
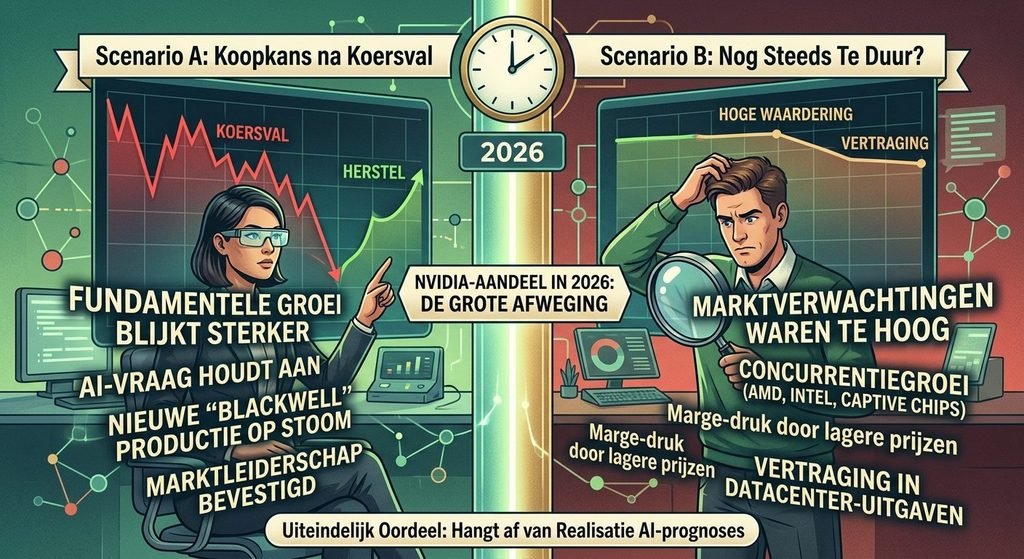
Nvidia blijft een van de belangrijkste bedrijven achter de wereldwijde AI-revolutie. De omzet groeit explosief, de winstmarges zijn uitzonderlijk hoog en de vraag naar AI-chips blijft groot. Toch is het aandeel in november 2026 flink teruggevallen vanaf de recente recordkoers. Dat roept een belangrijke vraag op: is Nvidia nu aantrekkelijk gewaardeerd, of rekenen beleggers nog steeds op een groei die moeilijk vol te houden is?
TLDR: Nvidia is operationeel nog altijd bijzonder sterk. In het tweede kwartaal van boekjaar 2027 steeg de omzet met 106% op jaarbasis naar 96,2 miljard dollar. Daarvan kwam 89 miljard dollar uit datacenters. Tegelijkertijd is het aandeel gevoelig voor hoge verwachtingen, enorme investeringen in AI-infrastructuur, concurrentie en geopolitieke beperkingen. Een lagere beurskoers maakt Nvidia niet automatisch goedkoop. De cijfers en vooruitzichten bij de volgende kwartaalupdate worden daarom belangrijk.
Nvidia is fors teruggevallen vanaf de recordkoers
De koersontwikkeling laat zien hoe snel het sentiment rond een populair aandeel kan omslaan. Nvidia sloot op 9 november 2026 op 178,67 dollar. De koers stond eerder in 2026 nog op een 52-weeks hoogtepunt van 243,37 dollar. Dat betekent een daling van ongeveer 27% vanaf die piek.
De beurswaarde bedroeg rond de 4,3 biljoen dollar. Daarmee blijft Nvidia een van de grootste beursgenoteerde ondernemingen ter wereld.
De koersdaling kwam niet alleen door twijfels over de waardering en de houdbaarheid van AI-investeringen. Ook een recente kwestie rond CEO Jensen Huang zette het aandeel onder druk. Nvidia heeft een onafhankelijk onderzoek aangekondigd naar berichten dat Huang mogelijk doelwit was van buitenlandse inlichtingenactiviteiten. Het bedrijf verklaarde geen aanwijzingen te hebben dat bedrijfsgeheimen of nationale veiligheid in gevaar zijn gekomen. De kwestie is nog onderwerp van onderzoek en mag dus niet als bewezen spionage worden gepresenteerd.
Bronnen: koersgegevens Nvidia, Reuters over het onderzoek rond Jensen Huang.
De financiële prestaties blijven uitzonderlijk sterk
Nvidia’s operationele cijfers vormen een belangrijk tegenwicht voor de onrust op de beurs. In het tweede kwartaal van boekjaar 2027, dat eindigde op 26 juli 2026, rapporteerde het bedrijf:
| Financieel cijfer | Q2 boekjaar 2027 |
|---|---|
| Totale omzet | $96,2 miljard |
| Omzetgroei op jaarbasis | 106% |
| Data Center-omzet | $89,0 miljard |
| Groei Data Center op jaarbasis | 117% |
| Brutomarge | 75,0% |
| Nettowinst volgens GAAP | $59,7 miljard |
| Winst per aandeel volgens GAAP | $2,46 |
Vooral de afhankelijkheid van datacenters valt op. Ongeveer 92% van de kwartaalomzet kwam uit deze divisie. Nvidia verkoopt dus niet alleen grafische kaarten voor gamers, maar levert vooral de chips, systemen en netwerkproducten waarmee grote technologiebedrijven AI-modellen trainen en gebruiken.
De winstgevendheid is eveneens indrukwekkend. Een brutomarge van 75% is uitzonderlijk hoog voor een hardwarebedrijf. Dat laat zien hoeveel waarde Nvidia op dit moment uit zijn technologie, software en positie in de AI-markt weet te halen.
Bron: Nvidia, financiële resultaten tweede kwartaal boekjaar 2027.
Wat verwacht Nvidia zelf van het volgende kwartaal?
Voor het derde kwartaal van boekjaar 2027 gaf Nvidia een omzetverwachting af van 108 miljard dollar, met een marge van 2% naar boven of beneden. Het bedrijf rekende daarbij niet op omzet uit de verkoop van Data Center-computeproducten aan China.
Dat is een belangrijk detail. De omzetverwachting ligt opnieuw aanzienlijk hoger dan de omzet van het tweede kwartaal. Nvidia gaat er dus vanuit dat de vraag naar AI-infrastructuur voorlopig sterk blijft.
De volgende kwartaalcijfers worden naar verwachting op 17 november 2026 gepubliceerd. Die datum wordt door financiële agenda’s genoemd; controleer de officiële beleggersagenda voor eventuele wijzigingen.
Beleggers zullen vooral letten op drie zaken:
- Haalt Nvidia de omzetverwachting van ongeveer 108 miljard dollar?
- Blijft de brutomarge rond de verwachte 74%?
- Geeft het management voldoende vertrouwen dat de vraag naar AI-chips ook in 2027 sterk blijft?
Zelfs wanneer Nvidia de verwachtingen haalt, hoeft het aandeel niet automatisch te stijgen. Bij een aandeel met zulke hoge verwachtingen kan een goed resultaat al in de koers verwerkt zijn. Beleggers reageren vaak vooral op de vooruitzichten en op de vraag of de resultaten beter zijn dan verwacht.
Bron: Nvidia’s kwartaalresultaten en vooruitzichten.
Is Nvidia op dit moment duur of juist goedkoop?
Een veelgebruikte manier om aandelen te waarderen is de koers-winstverhouding, oftewel de price/earnings-ratio (P/E). Deze verhouding laat zien hoeveel beleggers betalen voor iedere dollar winst die het bedrijf maakt.
Op basis van de beschikbare beursgegevens rond 9 november lag de historische P/E van Nvidia rond 22,6. De beurswaarde bedroeg ongeveer 4,31 biljoen dollar. De koers-winstverhouding kan per aanbieder verschillen door de gebruikte winstperiode, de verwerking van bijzondere posten en het moment waarop de koers wordt gemeten.
Dat cijfer moet bovendien in perspectief worden geplaatst. Nvidia groeit veel sneller dan een doorsnee onderneming. Een hogere waardering kan gerechtvaardigd zijn wanneer de winst jarenlang sterk blijft stijgen. Maar als de groei vertraagt, kan dezelfde waardering plotseling een stuk minder aantrekkelijk worden.
Een andere belangrijke maatstaf is de koers-omzetverhouding. Die lag rond 15 op basis van de omzet over de afgelopen twaalf maanden. Dat is een hoge waardering: beleggers betalen veel voor iedere dollar omzet.
| Waarderingsfactor | Wat betekent het? |
|---|---|
| P/E | Hoeveel beleggers betalen voor de gerealiseerde winst |
| Forward P/E | Hoeveel beleggers betalen op basis van verwachte toekomstige winst |
| Price/Sales | Hoeveel beleggers betalen voor iedere dollar omzet |
| Winstgroei | Hoe snel de winst zich ontwikkelt |
| Brutowinstmarge | Welk deel van de omzet overblijft na directe productiekosten |
Let op: een forward P/E is gebaseerd op ramingen van analisten en is dus geen vaststaand cijfer. Verschillende databronnen kunnen daardoor uiteenlopende waarden tonen. Een lage forward P/E kan aantrekkelijk lijken, maar alleen als de verwachte winst daadwerkelijk wordt gerealiseerd.
Bron: Nvidia-aandeel en financiële waarderingsgegevens.
Waarom Nvidia zo’n sterke positie heeft in de AI-markt
Nvidia heeft een voorsprong opgebouwd die verder gaat dan alleen de prestaties van zijn chips. Het bedrijf levert een compleet ecosysteem van hardware, netwerkproducten, software en ontwikkeltools.
Een belangrijk onderdeel daarvan is CUDA. Dit softwareplatform wordt door veel ontwikkelaars en bedrijven gebruikt om toepassingen te bouwen die draaien op Nvidia-hardware. Daardoor is overstappen naar een concurrerend systeem niet altijd eenvoudig.
De voordelen voor Nvidia zijn onder meer:
- Een groot ecosysteem van softwareontwikkelaars.
- Sterke integratie tussen chips, systemen en netwerkproducten.
- Veel ervaring met het leveren van complete AI-infrastructuur.
- Een brede klantenbasis onder cloudbedrijven, onderzoeksinstellingen en ondernemingen.
- Een snelle productontwikkeling met nieuwe generaties AI-chips en systemen.
Die combinatie maakt het voor concurrenten moeilijk om Nvidia op korte termijn volledig te vervangen.
De grootste bedreiging: concurrentie van AMD en eigen AI-chips
Nvidia heeft een dominante positie, maar die is niet gegarandeerd. Andere chipbedrijven proberen een groter deel van de AI-markt te veroveren.
Een belangrijke concurrent is AMD, dat met zijn Instinct-accelerators alternatieven aanbiedt voor Nvidia’s GPU’s. Daarnaast ontwikkelen grote technologiebedrijven steeds vaker hun eigen AI-chips.
Google heeft zijn TPU-platform, Amazon ontwikkelt Trainium en andere grote cloudbedrijven investeren in eigen hardware. Het doel is om minder afhankelijk te worden van Nvidia en de kosten van AI-diensten te verlagen.
Dat betekent niet dat Nvidia onmiddellijk zijn marktpositie verliest. De vraag naar rekenkracht groeit zo sterk dat meerdere aanbieders naast elkaar kunnen bestaan. Toch kan de concurrentie op termijn druk zetten op de prijzen en winstmarges.
Ook software speelt een belangrijke rol. Hoe beter alternatieve chips worden ondersteund door ontwikkeltools en software, hoe eenvoudiger het voor klanten wordt om over te stappen.
Bron: Nasdaq over Nvidia’s waardering en concurrentierisico’s.
Hoe afhankelijk is Nvidia van de grote technologiebedrijven?
Een groot deel van Nvidia’s omzet komt van grote cloud- en technologiebedrijven. Denk aan ondernemingen die enorme datacenters bouwen om AI-modellen te trainen en AI-diensten aan klanten aan te bieden.
Deze klanten beschikken over grote budgetten, maar hun investeringen zijn niet onbeperkt. Wanneer Microsoft, Amazon, Google of andere grote partijen hun investeringsplannen aanpassen, kan dat gevolgen hebben voor de vraag naar Nvidia-producten.
Het risico is dat de investeringen in AI-infrastructuur sneller groeien dan de inkomsten die bedrijven uiteindelijk met AI kunnen verdienen.
Zolang ondernemingen bereid blijven miljarden te investeren in nieuwe datacenters, kan Nvidia daarvan profiteren. Maar als de verwachte opbrengsten tegenvallen, kunnen investeringsplannen worden uitgesteld.
Voor beleggers is het daarom belangrijk om niet alleen naar Nvidia te kijken, maar ook naar de financiële resultaten en investeringsplannen van de grote cloudbedrijven.
De geopolitieke risico’s rond China
Nvidia heeft ook te maken met beperkingen op de export van geavanceerde AI-chips naar China. De Amerikaanse overheid wil voorkomen dat de meest geavanceerde technologie wordt gebruikt voor militaire of strategische toepassingen.
Hierdoor kan Nvidia niet zonder meer alle producten aan iedere klant wereldwijd verkopen.
In de vooruitzichten voor het derde kwartaal van boekjaar 2027 hield Nvidia geen rekening met omzet uit Data Center-computeproducten voor China. Dat laat zien dat het bedrijf zijn groeiverwachtingen niet afhankelijk wil maken van een markt waar de exportregels onzeker zijn.
De mogelijke gevolgen zijn:
- Minder verkoopmogelijkheden in China.
- Extra kosten door aangepaste productversies.
- Onzekerheid over toekomstige exportregels.
- Meer ruimte voor Chinese chipproducenten om eigen alternatieven te ontwikkelen.
Voor een onderneming met een beurswaarde van meerdere biljoenen dollars kunnen dergelijke beperkingen een belangrijk risico vormen.
Jensen Huang: hoe belangrijk is de CEO voor Nvidia?
Jensen Huang is medeoprichter en CEO van Nvidia. Hij is niet alleen verantwoordelijk voor de strategische koers, maar is ook een van de belangrijkste gezichten van de AI-industrie.
De recente berichtgeving over een onderzoek naar mogelijke buitenlandse inlichtingenactiviteiten heeft daarom extra aandacht gekregen. Nvidia heeft laten weten dat het geen aanwijzingen heeft dat bedrijfsgeheimen of nationale veiligheid zijn aangetast en dat Huang aan het onderzoek zal meewerken.
Voor beleggers is vooral de mogelijke bestuurlijke onzekerheid relevant. Een onverwachte verandering in de leiding van een onderneming van deze omvang kan invloed hebben op het vertrouwen van investeerders, klanten en zakenpartners.
Tegelijkertijd moet onderscheid worden gemaakt tussen de berichtgeving, de verklaringen van betrokkenen en wat daadwerkelijk door het onderzoek wordt vastgesteld. Het is op dit moment niet verantwoord om conclusies te trekken die nog niet zijn bewezen.
Bron: Reuters over de interne Nvidia-onderzoeken.
Drie mogelijke scenario’s voor het Nvidia-aandeel
Niemand kan met zekerheid voorspellen waar Nvidia over zes of twaalf maanden zal staan. Wel zijn er verschillende scenario’s denkbaar.
| Scenario | Mogelijke ontwikkeling | Gevolg voor het aandeel |
|---|---|---|
| Positief | AI-investeringen blijven groeien, Nvidia haalt de verwachtingen en marges blijven hoog | De koers kan herstellen en nieuwe hoogtepunten opzoeken |
| Neutraal | Omzet blijft groeien, maar beleggers worden kritischer op de waardering | Het aandeel kan langere tijd schommelen |
| Negatief | AI-investeringen vertragen, concurrentie neemt toe en marges komen onder druk | Een verdere koersdaling is mogelijk |
Dit zijn scenario’s, geen koersdoelen of voorspellingen. De uiteindelijke koers hangt af van de winstontwikkeling, verwachtingen van beleggers, rente, marktsentiment en ontwikkelingen binnen de AI-industrie.
Is Nvidia interessant voor Nederlandse beleggers?
Nederlandse beleggers kunnen Nvidia-aandelen via verschillende brokers kopen. Het aandeel wordt verhandeld op de Nasdaq onder het symbool NVDA.
Wie overweegt om Nvidia te kopen, moet vooral rekening houden met het volgende:
- Koop niet alleen vanwege de koersdaling. Een aandeel dat 25% of 30% is gedaald, kan nog steeds te duur zijn.
- Bekijk de volgende kwartaalcijfers. De omzetverwachting, brutomarge en vooruitzichten zijn belangrijker dan alleen de winst per aandeel.
- Spreid je beleggingen. Wie een groot deel van zijn portefeuille in één technologieaandeel stopt, loopt een aanzienlijk bedrijfsrisico.
- Houd rekening met de dollar. Het aandeel noteert in Amerikaanse dollars. Wisselkoersveranderingen kunnen het rendement in euro’s beïnvloeden.
- Denk aan je beleggingshorizon. Een aandeel als Nvidia kan op korte termijn sterk bewegen, ook wanneer de onderliggende onderneming goed blijft presteren.
Nvidia betaalt dividend, maar het dividendrendement is beperkt. Het aandeel wordt daarom vooral gekocht vanwege de verwachte koersontwikkeling en winstgroei, niet vanwege het inkomen uit dividend.
Conclusie: Nvidia blijft sterk, maar de verwachtingen zijn hoog
Nvidia is op basis van de meest recente kwartaalcijfers nog steeds een uitzonderlijk winstgevend technologiebedrijf. De omzet groeit hard, de brutomarges zijn hoog en de vraag naar AI-infrastructuur blijft voorlopig groot.
Toch is het aandeel niet zonder risico. De waardering is afhankelijk van aanhoudende winstgroei, terwijl concurrenten eigen chips ontwikkelen en grote cloudbedrijven kritisch moeten blijven kijken naar hun AI-investeringen. Ook de exportbeperkingen richting China en de recente onzekerheid rond het bestuur kunnen het sentiment beïnvloeden.
De koersdaling vanaf de recordhoogte maakt Nvidia interessanter om opnieuw te onderzoeken, maar vormt op zichzelf geen koopargument. De kwartaalcijfers van november kunnen een belangrijk moment worden voor beleggers.
Mijn conclusie: Nvidia is een sterk bedrijf, maar een sterk bedrijf is niet automatisch een aantrekkelijk aandeel tegen iedere prijs. Wie wil instappen, doet er verstandig aan de volgende resultaten en vooruitzichten af te wachten en niet uitsluitend op basis van de koersval te handelen.
Veelgestelde vragen over het Nvidia-aandeel
1. Is Nvidia in november 2026 een koopkans?
Dat kan, maar hangt af van de prijs die je betaalt en de toekomstige winstgroei. De onderneming presteert sterk, maar de beurskoers houdt rekening met hoge verwachtingen. Een koersdaling betekent niet automatisch dat het aandeel goedkoop is.
2. Waarom is het Nvidia-aandeel gedaald?
De koers is teruggevallen door verschillende factoren, waaronder zorgen over de waardering van AI-aandelen, onzekerheid over de omvang van toekomstige AI-investeringen en recente berichtgeving over een onderzoek rond CEO Jensen Huang.
3. Wanneer publiceert Nvidia de volgende kwartaalcijfers?
De volgende resultaten worden naar verwachting op 17 november 2026 gepubliceerd. Controleer de officiële beleggersagenda voor de definitieve datum en tijd.
4. Wie zijn de grootste concurrenten van Nvidia?
AMD is een belangrijke directe concurrent op het gebied van AI-accelerators. Daarnaast ontwikkelen Google, Amazon en andere grote technologiebedrijven eigen chips voor AI-toepassingen.
5. Kan Nvidia zijn dominante positie verliezen?
Dat is mogelijk, maar niet vanzelfsprekend. Nvidia heeft een sterk hardware- en software-ecosysteem. Concurrenten kunnen wel marktaandeel winnen, vooral wanneer hun eigen chips goedkoper of beter geschikt zijn voor specifieke AI-taken.
6. Is Nvidia geschikt voor beginnende beleggers?
Nvidia kan interessant zijn om te onderzoeken, maar het aandeel kent risico’s door de hoge verwachtingen en sterke koersbewegingen. Beginnende beleggers doen er verstandig aan eerst te begrijpen hoe aandelenwaardering, spreiding en valutarisico werken.
7. Wat is het verschil tussen de P/E en forward P/E?
De gewone P/E is gebaseerd op gerealiseerde winst. De forward P/E gebruikt verwachte toekomstige winst. Die tweede maatstaf kan lager zijn wanneer analisten sterke winstgroei verwachten, maar de ramingen kunnen veranderen.